
- Программа долгосрочных сбережений
- Корпоративные пенсионные программы
- Накопительная пенсия
- Индивидуальный пенсионный план
- Документы
Корпоративная пенсионная программа: как это работает
Чтобы сохранить привычное качество жизни после завершения трудовой деятельности, нужно заранее позаботиться о формировании сбережений. Начинать откладывать средства лучше задолго до завершения карьеры, в идеале — с первого дохода. Это золотое правило финансовой грамотности.
Социально ответственные работодатели помогают сотрудникам формировать сбережения, в том числе с помощью корпоративных пенсионных программ. Разберемся, как они работают.
О чем вы узнаете
Почему одной государственной пенсии может быть недостаточно
Страховая пенсия по старости назначается гражданам, достигшим пенсионного возраста — 60 лет для женщин и 65 лет для мужчин, — при наличии не менее 15 лет страхового стажа и не менее 30 пенсионных коэффициентов (ИПК).
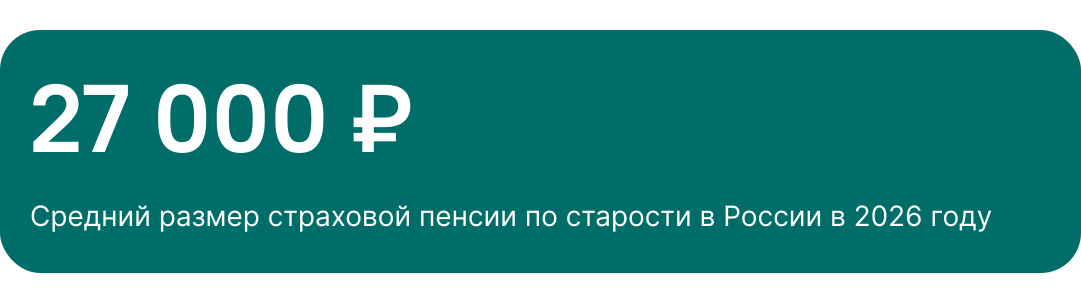
Средний размер страховой пенсии по старости в России после ежегодной индексации составляет около 27 000 ₽. Этой суммы с трудом хватает на удовлетворение базовых потребностей. Сохранить привычное качество жизни при таком ежемесячном доходе крайне сложно.
Дополнительным источником дохода в будущем может стать корпоративная пенсионная программа (КПП). Она позволяет сотрудникам формировать дополнительные пенсионные накопления и получать корпоративную пенсию на условиях программы.
Что такое корпоративная пенсия
Корпоративная пенсия — это дополнительная негосударственная выплата сотруднику. Она формируется за счет регулярных и, как правило, совместных взносов работодателя и работника в негосударственный пенсионный фонд. Доступ к выплате предоставляется при наступлении условий, определенных правилами компании.
Поддержка работодателя облегчает работнику формирование сбережений. Однако далеко не все работодатели в России предоставляют своим сотрудникам такую возможность.
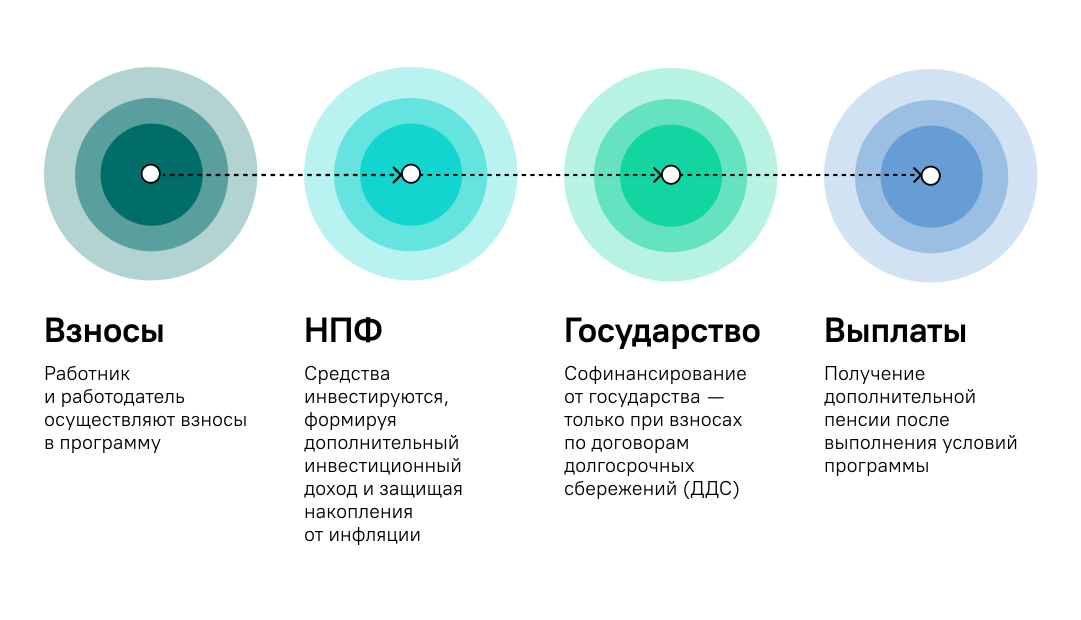
Работник и работодатель на этапе накопления осуществляют взносы на индивидуальные счета работников — в случае с НПО, и на сберегательные счета — в случае с ПДС. Соотношение личных взносов и взносов работодателя определяется возможностями работодателя и условиями конкретной программы. Условия программы устанавливаются работодателем и отражаются во внутренних нормативных документах работодателя и в договоре с НПФ.
Операторами корпоративных пенсионных программ выступают негосударственные пенсионные фонды (НПФ), деятельность которых контролируется Банком России. Задача НПФ — инвестировать накопления на фондовом рынке, чтобы защитить их от инфляции. Деятельность НПФ регламентируется Федеральным законом № 75-ФЗ «О негосударственных пенсионных фондах» и контролируется ЦБ РФ.
Рассмотрим простой пример. Анне 50 лет, она работает в ГК «Татнефть», ее среднемесячный доход — менее 150 000 ₽ в месяц.
Если Анна просто откладывает по 3 000 ₽ в месяц на банковский счет по ставке 12,25% годовых, за пять лет она накопит около 246 700 ₽ с учетом начисленных процентов.
При участии в КПП ГК «Татнефть» через пять лет участия на счетах Анны будет сформировано 1 336 000 ₽:
- личные взносы — 360 000 ₽;
- взносы работодателя — 360 000 ₽;
- софинансирование государства — 180 000 ₽;
- прогнозируемый инвестиционный доход — 437 000 ₽.
Как формируется корпоративная пенсия
Принцип работы корпоративной пенсионной программы достаточно прост: на накопительном этапе формируются сбережения, за счет которых участнику назначаются выплаты на этапе выплаты. Ее главное отличие от обычного накопительного счета, где человек использует только собственные средства, в том, что накопления формируются за счет нескольких источников одновременно.
Накопления могут формироваться из следующих источников:
1. Взносы работника
Участник программы самостоятельно определяет размер взносов с учетом своих финансовых возможностей и целей. Чем больше сумма взносов, тем быстрее формируется пенсионный капитал. При этом чем больше времени остается до пенсии, тем меньше может быть регулярный взнос для достижения той же цели.
2. Взносы работодателя
Каждая компания, участвующая в формировании будущей пенсии своих сотрудников, может устанавливать свои условия по внесению взносов и получению выплат.
Условия могут различаться, например:
- работодатель определяет размер взносов за работника (как правило, взносы работодателя устанавливаются с определенным коэффициентом ко взносам работника, но могут быть исключения, например для определенных категорий персонала взносы работодателя могут осуществлять даже при отсутствии личных взносов работника);
- взнос работодателя может зависеть от стажа работы или результативности работника;
- работодатель может устанавливать дополнительные условия для получения накопленных в пользу работника средств.
Взносы работодателя могут перечисляться на счет по договору негосударственного пенсионного обеспечения, заключенному между НПФ и работодателем, либо на счет по договору долгосрочных сбережений, заключенному между НПФ и работником.
3. Государственная поддержка
Если накопления формируются в рамках программы долгосрочных сбережений (ПДС), участник может рассчитывать на государственное софинансирование. Размер поддержки зависит от среднемесячного дохода участника и суммы его взносов. Максимальный размер государственной доплаты составляет до 36 000 ₽ в год. Ее можно получить при условии перечисления взносов в размере не менее 2 000 ₽ в год. Подробнее о программе долгосрочных сбережений.
4. Инвестиционный доход
Негосударственный пенсионный фонд инвестирует средства в финансовые инструменты, соответствующие требования законодательства. На длительных горизонтах инвестиционный доход опережает инфляцию, защищая от нее накопления. Инвестиционный доход, как правило, зачисляется на счета клиентов ежегодно.
Обращаем ваше внимание: результаты инвестирования в прошлом не определяют доходность в будущем. Государство не гарантирует доходность размещения пенсионных резервов и инвестирования пенсионных накоплений.
Как можно получить накопленные средства
Условия получения выплат зависят от того, из каких взносов сформированы накопления. Личные взносы и взносы работодателя учитываются отдельно, поэтому правила назначения выплат по ним различаются.
1. Выплаты из личных взносов
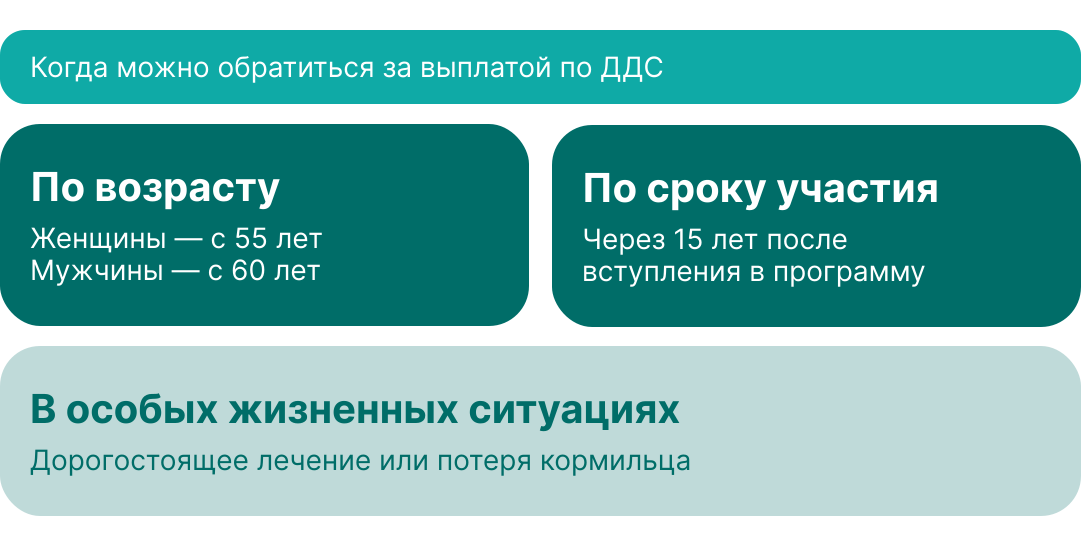
Если вы делаете взносы по договору долгосрочных сбережений, условия получения выплат определяются договором и правилами программы долгосрочных сбережений. При участии в программе долгосрочных сбережений обратиться за выплатами можно при достижении 55 лет для женщин и 60 лет для мужчин или после 15 лет участия в программе — в зависимости от того, какое событие наступит раньше. Получить выплаты также можно при наступлении особых жизненных ситуаций, перечень которых устанавливает Правительство РФ.
Государство софинансирует только личные взносы. Поэтому государственное софинансирование также поступает на счет договора долгосрочных сбережений и учитывается при формировании будущих выплат.
Участник может выбрать пожизненную выплату или выплату в течение определенного срока. Минимальный срок срочной выплаты устанавливается договором и может составлять от одного года. Если при срочной выплате часть средств останется невыплаченной, этот остаток передается правопреемникам.
В некоторых случаях можно получить все накопления сразу. Через 15 лет участия в программе, а также при выборе пожизненной выплаты, если расчетная ежемесячная сумма оказывается меньше 10% прожиточного минимума пенсионера в целом по России, возможна единовременная выплата.
Использовать накопления для оплаты дорогостоящего лечения можно полностью или частично в любом возрасте.
2. Выплаты из взносов работодателя
Порядок и условия выплат из средств, сформированных за счет взносов работодателя, работодатель может определять в рамках договора негосударственного пенсионного обеспечения, заключаемого между НПФ и работодателем.
Если работодатель перечисляет свои взносы на договор долгосрочных сбережений работника в рамках ПДС, то выплаты осуществляются в соответствии с условиями, установленными Федеральным законом № 75-ФЗ.
3. Досрочное расторжение
Самый выгодный способ получения сформированных сбережений — в виде выплат. Но возможен выход из программы путем расторжения договоров и получения выплатной суммы. При этом:
- Средства, сформированные работником самостоятельно личными взносами, можно забрать в любой момент, но с учетом применения к взносам или начисленному Фондом инвестиционному доходу понижающих штрафных коэффициентов, которые устанавливаются условиями договоров, при расторжении ранее определенного срока (как правило, расторжение договоров без штрафов возможно после 5 лет участия). Следует учитывать, что в случае получения выкупной суммы по договору долгосрочных сбережений работник теряет право на получение взносов от государства и право на налоговый вычет со взносов по ДДС в дальнейшем.
- Средства софинансирования от государства, сформированные на счете в пользу участника, можно будет получить только на условиях программы: либо при достижении возраста 55 лет для женщин и 60 лет для мужчин, либо после 15 лет участия в программе, либо при наступлении особых жизненных ситуаций.
- Средства, сформированные за счет взносов работодателя, выплачиваются работнику на условиях договора НПО, установленных работодателем.
Какие преимущества получает сотрудник от участия в КПП
1. Дополнительный доход после завершения карьеры
Корпоративная пенсия не заменяет государственную, а дополняет ее. Благодаря этому после выхода на пенсию человек может получать дополнительный источник дохода сверх обязательных пенсионных выплат.
2. Софинансирование со стороны работодателя
Во многих корпоративных программах работодатель участвует в формировании будущих накоплений сотрудника. Например, компания может софинансировать взносы участника в пределах 10% от его оклада. В этом случае доходность вложенных работником средств достигает 100% только за счет взносов работодателя. В некоторых программах средства в пользу работника накапливаются без расходов со стороны работника.
Таким образом, участие в КПП — это возможность сформировать накопления. Не все работодатели предоставляют возможность участия в корпоративных пенсионных программах. Наиболее ценное преимущество участия — паритетное софинансирование личных взносов работника или взносы в пользу работника без его участия.
3. Государственная поддержка
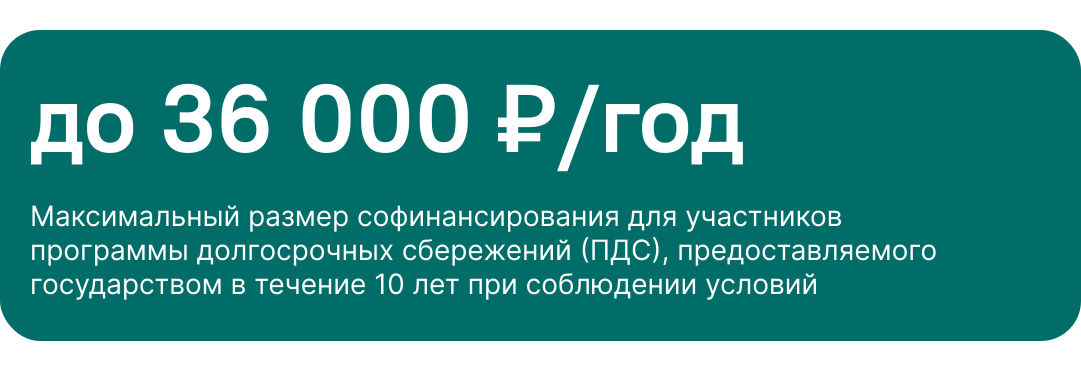
Если программа предусматривает участие в программе долгосрочных сбережений (ПДС), государство может дополнительно софинансировать личные взносы участника. Размер поддержки зависит от уровня дохода и суммы взносов. Максимальный размер софинансирования, предоставляемый государством в течение 10 лет, — не более 36 000 ₽ в год.
4. Налоговые льготы
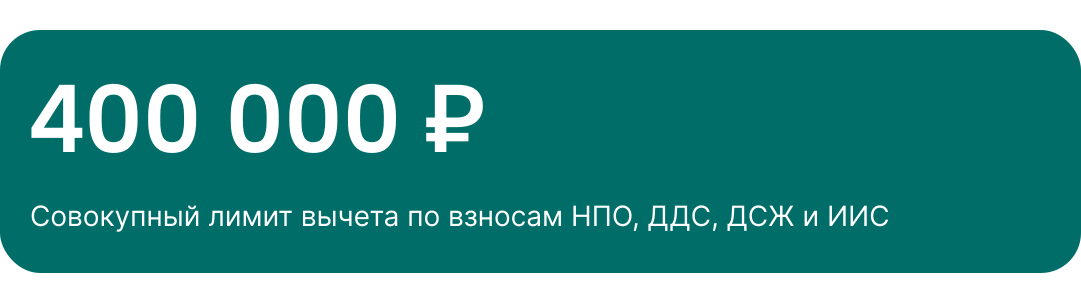
Участники программы могут воспользоваться налоговым вычетом. Взносы на долгосрочные сбережения в пределах установленного законодательством лимита (до 400 000 ₽ в год по всем инструментам долгосрочных сбережений) позволяют вернуть часть ранее уплаченного НДФЛ.
Кроме того, для договоров, заключенных в 2024-2026 годах, действует правило: после 5 лет участия в ПДС выплаты по договору долгосрочных сбережений не облагаются НДФЛ.
5. Защита накоплений от инфляции
Вложенные средства работников и работодателей грамотно инвестируются негосударственным пенсионным фондом. Полученный инвестиционный доход защищает накопления от инфляции в долгосрочной перспективе.
6. Возможность получить средства при дорогостоящем лечении
Долгосрочные сбережения (сформированные в рамках ПДС) можно полностью или частично использовать для оплаты дорогостоящего лечения. Аналогичная возможность может быть предусмотрена в рамках корпоративной пенсионной программы за счет средств, сформированных взносами работодателя.
7. Государственные гарантии сохранности средств
Сохранность долгосрочных сбережений, включая все взносы и инвестиционный доход, в сумме до 2,8 млн ₽ гарантирована государством.
8. Возможность передачи накоплений наследникам
Средства, сформированные в рамках корпоративной пенсионной программы (КПП), подлежат выплате правопреемникам как на этапе накопления, так и при получении срочных выплат. При пожизненных выплатах невыплаченный остаток средств правопреемникам не передается.
Главное
Сегодня участниками корпоративных пенсионных программ являются менее 4% экономически активного населения. Это связано с двумя основными факторами: во-первых, немногие работодатели предлагают такую возможность в своем соцпакете, во-вторых, культура формирования сбережений, особенно долгосрочных, у россиян пока только формируется.
Если ваш работодатель предоставляет возможность участвовать в корпоративной пенсионной программе, стоит внимательно ознакомиться с условиями и оценить преимущества участия.