
- Программа долгосрочных сбережений
- Корпоративные пенсионные программы
- Накопительная пенсия
- Индивидуальный пенсионный план
- Документы
Как распределить сбережения между вкладом, ИИС-3 и ПДС
О чем вы узнаете
Как срок влияет на выбор инструмента
Банковский вклад, индивидуальный инвестиционный счет третьего типа (ИИС-3) и программа долгосрочных сбережений (ПДС) подходят для разных задач.
Банковский вклад для краткосрочных сбережений
Банковский вклад подходит для суммы, которую планируется потратить через несколько месяцев или год, а также для защиты от инфляции финансовой подушки — запаса денег на непредвиденные расходы. Можно выбрать срок договора так, чтобы получить деньги вместе с процентами к нужной дате.
По договору банковского вклада клиент размещает деньги в банке, а банк обязуется вернуть сумму и выплатить проценты. Договор определяет ставку, срок, порядок выплаты процентов и досрочного возврата. При фиксированной ставке доход можно рассчитать заранее.
При досрочном закрытии срочного вклада банк обычно пересчитывает проценты по сниженной ставке. Поэтому сумму на непредвиденные расходы удобнее держать на счете с доступным снятием. На вклад можно направить деньги, которые не потребуются до окончания договора.
Вклады используют и для долгосрочных накоплений. Но после окончания договора деньги придется размещать заново по действующим на тот момент условиям. Сегодняшняя ставка не сохраняется на все последующие годы.
Проценты по вкладам могут облагаться налогом на доходы физических лиц — НДФЛ. Налог рассчитывают с части годового процентного дохода, превышающей необлагаемый минимум. Саму внесенную сумму налогом не облагают.
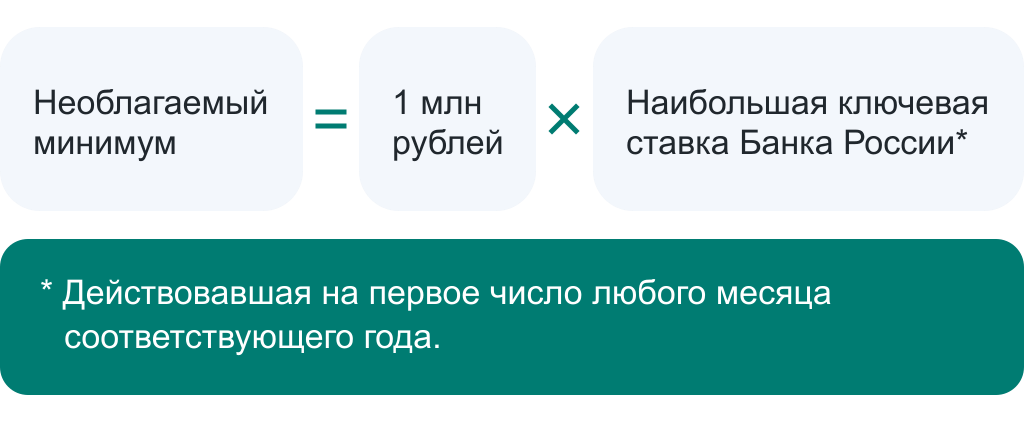
Для расчета учитывают проценты по вкладам во всех банках.
Для налоговых резидентов России ставка составляет 13% с облагаемого дохода в пределах 2,4 млн рублей в год и 15% с суммы превышения. С 2027 года возможны изменения.
ИИС-3 и ПДС для долгосрочных сбережений
ИИС-3 и ПДС — это инвестиционные инструменты, задача которых — не только сберечь капитал от инфляции, но и заработать. Любые инвестиции связаны с риском, поэтому рекомендуется инвестировать средства сверх минимальной финансовой подушки. Она должна покрывать как минимум три месяца расходов и размещаться в ликвидные финансовые инструменты: банковские вклады, накопительные счета, фонды денежного рынка. ИИС-3 и ПДС дают налоговые льготы по НДФЛ. На ИИС-3 можно самостоятельно выбирать ценные бумаги. В ПДС управлением занимается негосударственный пенсионный фонд.
ИИС-3 — это специальный счет для инвестиций у брокера или управляющей компании. На нем учитывают деньги и приобретенные ценные бумаги. У счета нет гарантированной доходности: результат зависит от выбранных вложений.
Один из вариантов — облигации. Это долговые ценные бумаги: государство или компания привлекают деньги и обязуются вернуть их на установленных условиях. Многие облигации предусматривают купоны — периодические процентные выплаты. При выборе оценивают надежность заемщика, срок погашения и расходы на сделки. При продаже до погашения цена бумаги может оказаться ниже цены покупки.
ИИС-3 позволяет получить вычет по НДФЛ на взносы в пределах 400 тыс. рублей ежегодно. Это общий лимит для всех инструментов долгосрочных сбережений: ИИС, ПДС, договоров негосударственного пенсионного обеспечения и добровольного страхования жизни.
Финансовый результат от торговли ценными бумагами на ИИС в пределах 30 млн рублей не облагается НДФЛ при условии, что счет закрывается не ранее истечения минимального срока владения. Для счетов, открытых в 2026 году или ранее, этот срок составляет пять лет, для открытых в 2027 году — шесть лет.
Если закрыть счет раньше минимального срока, придется вернуть НДФЛ, ранее полученный благодаря вычетам на взносы, и заплатить НДФЛ с прибыли от операций на счете. Право на получение налогового вычета по ИИС в дальнейшем будет утрачено. Для получения вычета допускается иметь не более трех ИИС.
Средства клиентов на ИИС-3 застрахованы на сумму до 1,4 млн рублей, но только от неисполнения брокером или управляющей компанией (УК) обязательств по договору. Страховка не покрывает рыночный риск падения стоимости активов, а также риски дефолта эмитентов и мошенничества. Официальным оператором системы является Фонд гарантирования ИИС, который формируют сами брокеры и управляющие компании.
ПДС — это добровольная программа накоплений по договору с негосударственным пенсионным фондом (НПФ). Участник перечисляет взносы, фонд инвестирует деньги и отражает результат на счете. Государство также доплачивает к личным взносам участника — это называется софинансированием. Доплата рассчитывается с учетом коэффициента, который зависит от среднемесячного дохода вкладчика (таблица 1), и не может превышать 36 тыс. рублей в год. С личных взносов можно получить налоговый вычет.
Таблица 1.
| Среднемесячный доход | Сколько добавляет государство | Личный взнос для доплаты 36 тыс. рублей за год |
|---|---|---|
| До 80 тыс. рублей включительно | Один рубль на один рубль взноса | 36 тыс. рублей |
| Свыше 80 тыс. до 150 тыс. рублей включительно | Один рубль на два рубля взноса | 72 тыс. рублей |
| Свыше 150 тыс. рублей | Один рубль на четыре рубля взноса | 144 тыс. рублей |
Право обратиться за обычными выплатами по ПДС возникает через 15 лет действия договора либо при достижении 55 лет для женщин и 60 лет для мужчин. Форму и продолжительность выплат определяют закон и договор. Получить всю сумму сразу можно в предусмотренных ими случаях.
На взносы по договору долгосрочных сбережений (ДДС) предоставляется налоговый вычет в пределах 400 тыс. рублей в год. Это общий лимит для ИИС и других инструментов долгосрочных сбережений. Выплаты по ДДС не облагаются НДФЛ в пределах 30 млн рублей по одному договору и 30 млн рублей за год. Все налоговые льготы действуют при условии, что участник обращается за выплатой или расторжением договора после истечения минимального срока участия. Минимальный срок такой же, как по ИИС: пять лет для договоров, заключенных в 2026 году или ранее, и шесть лет для договоров, заключенных в 2027 году.
Если обратиться за выплатами раньше минимального срока участия, ранее полученные вычеты будут доначислены, а с полученного инвестиционного дохода придется заплатить НДФЛ. При этом право на налоговый вычет по ДДС в дальнейшем будет утрачено. Для получения вычета допускается иметь не более трех договоров долгосрочных сбережений.
При расторжении договора до назначения выплат фонд возвращает личные взносы и инвестиционный доход с коэффициентами, предусмотренными договором. Господдержка выплачивается только при наличии оснований: достижении возраста 55 лет для женщин, 60 лет для мужчин или после 15 лет участия в программе. Отдельные правила действуют для особых жизненных ситуаций, включая дорогостоящее лечение и потерю кормильца.
Средства по ДДС, включая личные взносы, государственное софинансирование и начисленный инвестиционный доход, застрахованы в Агентстве по страхованию вкладов (АСВ) на сумму до 2,8 млн рублей. Этот лимит установлен на одного вкладчика суммарно по всем его ДДС.
ПДС — это финансовый инструмент с защитой капитала. Законом предусмотрен гарантийный период восполнения, который НПФ может установить в диапазоне от одного года до пяти лет. Если по итогам этого периода получен инвестиционный убыток, фонд возместит его из своих резервов. При выборе НПФ целесообразно выбирать фонд с минимальным гарантийным периодом.
Ретроспективный анализ доходности инструментов
Сравним доходность банковских вкладов, облигаций и долгосрочных сбережений по фактическим данным за 2016–2025 годы. Для каждого инструмента используется свой показатель:
- Для облигаций — композитный индекс облигаций Московской биржи RUABITR. Он включает наиболее ликвидные облигации федерального займа, субъектов РФ, муниципалитетов и российских компаний, допущенные к обращению на Московской бирже. Композитные индексы рассчитываются по методикам чистых цен и совокупного дохода. Первая отражает изменение цен без накопленного купонного дохода, вторая учитывает также купонный доход и реинвестирование выплат. В сравнении используется RUABITR — индекс совокупного дохода.
- Для вкладов — данные Банка России о средней максимальной ставке десяти крупнейших банков по объему привлеченных вкладов физических лиц. Банк России рассчитывает среднее арифметическое их максимальных ставок и публикует показатель по декадам — трем частям месяца. В ретроспективном расчете берется ставка за первую декаду предыдущего года. Например, для 2016 года используется значение за первую декаду 2015 года. Предполагается, что по этой ставке деньги размещаются на год.
- Для долгосрочных сбережений — средневзвешенная по пенсионным резервам чистая доходность НПФ по данным Банка России. Это доходность, зачисленная на счета клиентов после вычета всех комиссий. Такой показатель используется потому, что фонды инвестируют долгосрочные сбережения в составе пенсионных резервов.
В этом сравнении полученный доход реинвестируется: он остается в сбережениях и приносит дальнейший доход. Налоги, налоговые льготы и государственное софинансирование не учитываются.
Подробные ретроспективные показатели доходности приведены в приложении 1, таблица 2.
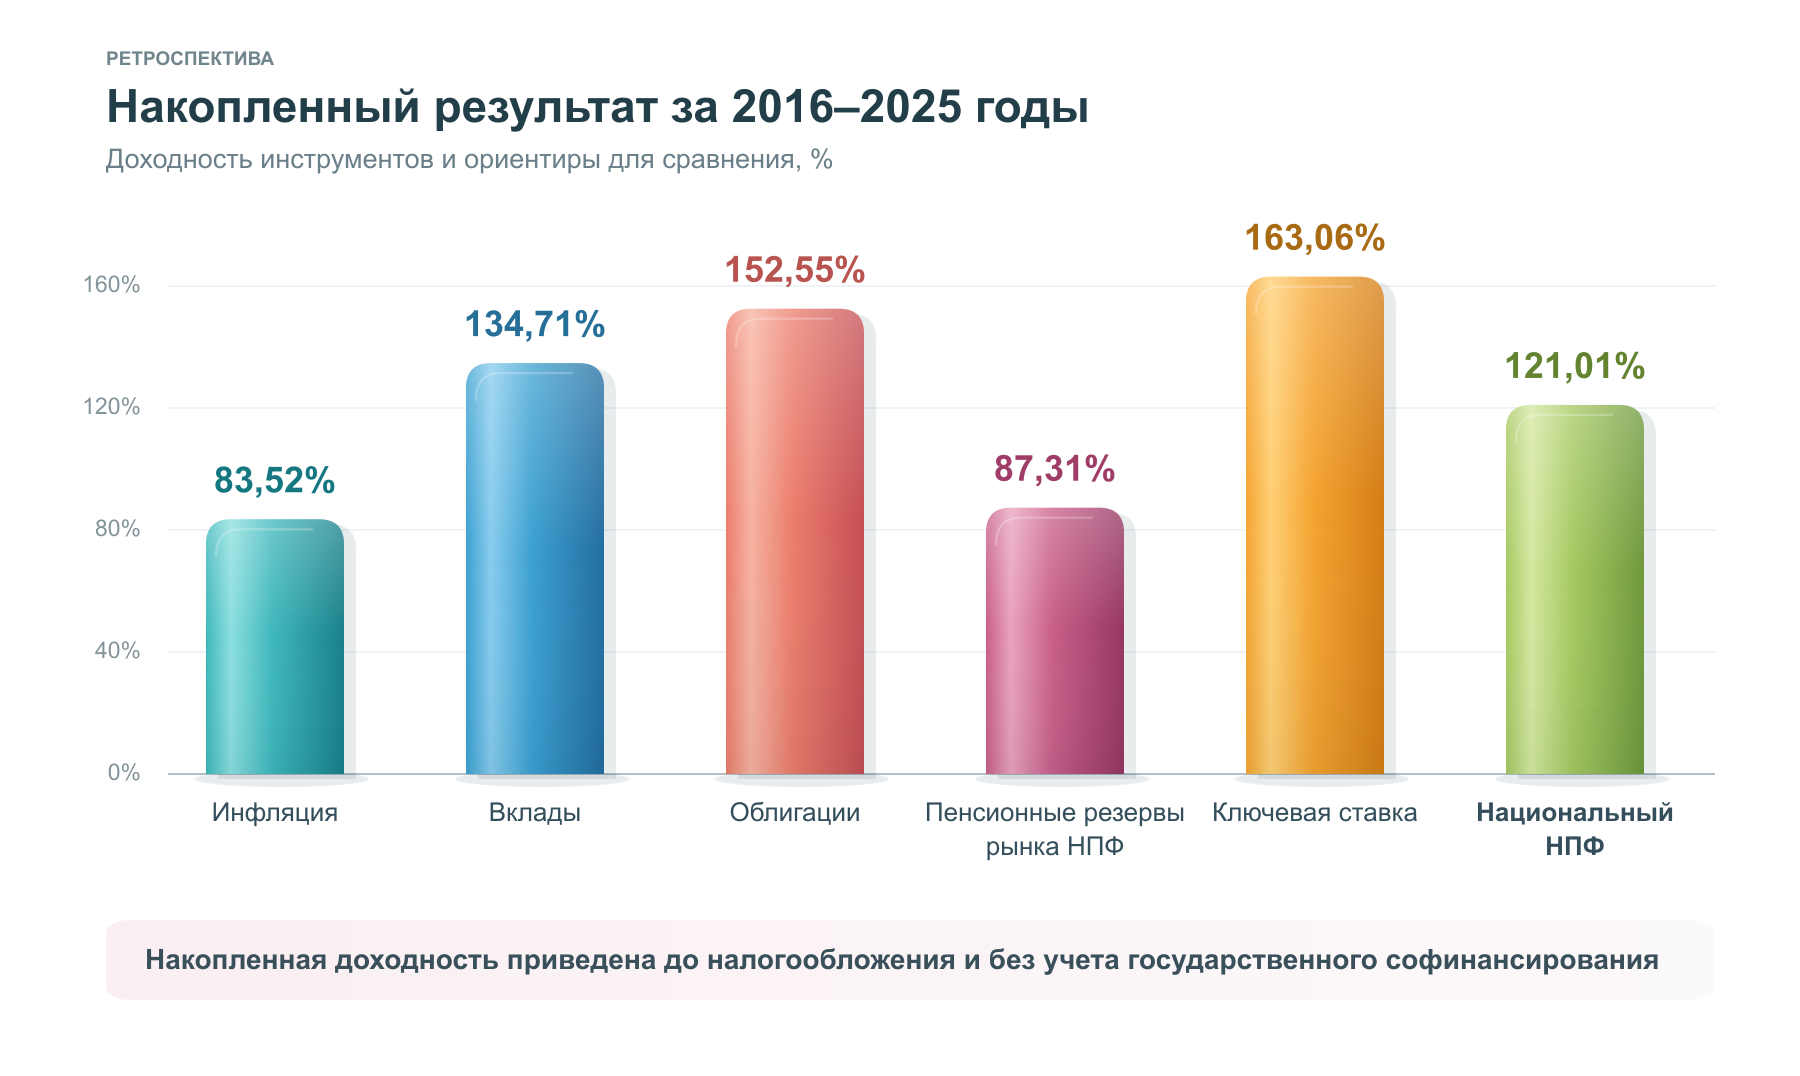
За последние десять лет максимальную накопленную доходность показали облигации — 152%. Основные участники рынка облигаций — институциональные инвесторы, то есть квалифицированные инвесторы. При самостоятельном инвестировании без необходимых знаний и опыта результат был бы скромнее.
Банковские вклады показали второй результат — 134%. Доходность долгосрочных сбережений в среднем по рынку НПФ составила 87%. Она выше уровня инфляции, но существенно уступает вкладам и облигациям, которые можно приобретать через ИИС.
Сравнение приведено без учета налогообложения и государственного софинансирования по ПДС. Размер налоговых льгот и софинансирования ограничен, а ставки НДФЛ зависят от суммы дохода. Поэтому для оценки их влияния нужно задать конкретную сумму вложений. С учетом налогов и льгот доходность инструментов может существенно измениться. Условия приведены в таблице 3.
Инвестиционная доходность отдельных фондов может опережать среднюю по рынку. Например, накопленная доходность, зачисленная на счета клиентов Национального НПФ, составила 121% по данным финансовой отчетности фонда. Даже без государственного софинансирования и льготы по НДФЛ этот результат сопоставим с доходностью вкладов.
Будущая доходность может отличаться от прошлой. Далее сравним инструменты по прогнозируемой доходности и учтем разницу в налогообложении и государственное софинансирование.
Сравнение налоговых льгот и господдержки
Для корректного сравнения инструментов необходимо учитывать разницу в налогообложении и софинансирование от государства по ПДС. ИИС-3 рассматривается как оптимальный с точки зрения налогообложения инструмент, в рамках которого можно самостоятельно управлять портфелем облигаций.
Таблица 3. Сравнение финансовых инструментов
| Инструмент | Налоговый вычет на взносы | Налог на выплаты | Гарантия сохранности | Какие риски покрывает | Софинансирование от государства |
|---|---|---|---|---|---|
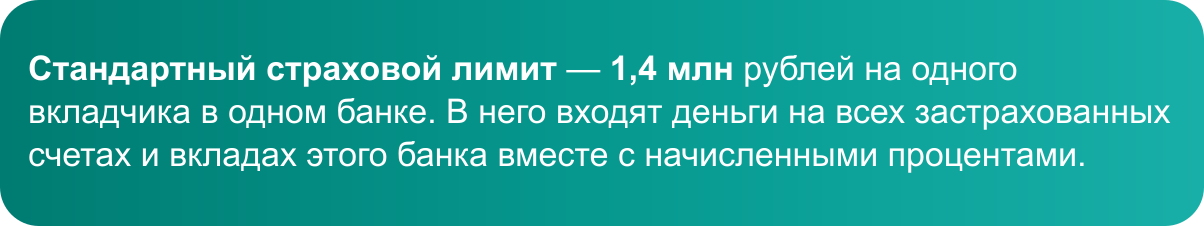
| Вклады | Нет | 13% / 15%** | До 1,4 млн руб. | Сумму вклада и начисленные проценты | Нет |
| ИИС-3 | Общий лимит на все инструменты долгосрочных сбережений — до 400 тыс. руб. в год* | Нет*** | До 1,4 млн руб. | Только риск неисполнения брокером или управляющей компанией обязательств по договору | Нет |
| ПДС | Общий лимит на все инструменты долгосрочных сбережений — до 400 тыс. руб. в год* | Нет*** | До 2,8 млн руб. | Все виды взносов и инвестиционный доход | До 36 тыс. руб. в год**** |
* Лимит увеличивается до 500 тыс. рублей в год, если превышение связано со взносами в пользу детей.
** Налог начисляется сверх необлагаемого минимума: 1 млн рублей, умноженный на максимальную ключевую ставку за год. Ставка составляет 13% при сумме дохода до 2,4 млн рублей и 15% — свыше этой суммы.
*** При соблюдении минимального срока до вывода средств: для счетов и договоров, оформленных до 2026 года включительно, — пять лет, в 2027 году — шесть лет.
**** Софинансирование предоставляется в течение десяти лет участия. Коэффициент зависит от среднемесячного дохода. Условия получения доплаты приведены в первом разделе статьи, в таблице 1.
Прогнозируемая доходность на горизонте до 2034 года
Для прогноза доходности используется среднесрочный прогноз ключевой ставки Банка России. Прогнозируемая доходность каждого инструмента определяется через его среднее отставание от ключевой ставки за 2016–2025 годы.
Таблица 4. Прогнозируемая годовая доходность инструментов и ключевая ставка, %
| Год | Вклад на один год | Облигации на ИИС-3 | ПДС* | Ключевая ставка |
|---|---|---|---|---|
| 2026 | 12,9 | 13,9 | 11,9 | 14,0 |
| 2027 | 10,6 | 11,5 | 9,8 | 11,5 |
| 2028 | 6,9 | 7,5 | 6,4 | 7,5 |
| 2029 | 7,4 | 8,0 | 6,8 | 8,0 |
| 2030 | 7,4 | 8,0 | 6,8 | 8,0 |
| 2031 | 7,4 | 8,0 | 6,8 | 8,0 |
| 2032 | 7,4 | 8,0 | 6,8 | 8,0 |
| 2033 | 7,4 | 8,0 | 6,8 | 8,0 |
| 2034 | 7,4 | 8,0 | 6,8 | 8,0 |
* Для ПДС приведена чистая доходность, зачисляемая на счета.
Прогнозируемая доходность рассчитывается на основе ключевой ставки с учетом среднего за 2016–2025 годы отставания доходности соответствующего инструмента. Значения ключевой ставки взяты из среднесрочного прогноза Банка России.
Здесь ставка по вкладам оценивается иначе, чем в ретроспективном анализе: берется средняя ставка за соответствующий год. Это позволяет оценить отставание доходности вкладов и облигаций от ключевой ставки. Эта разница используется для прогноза доходности на следующие десять лет.
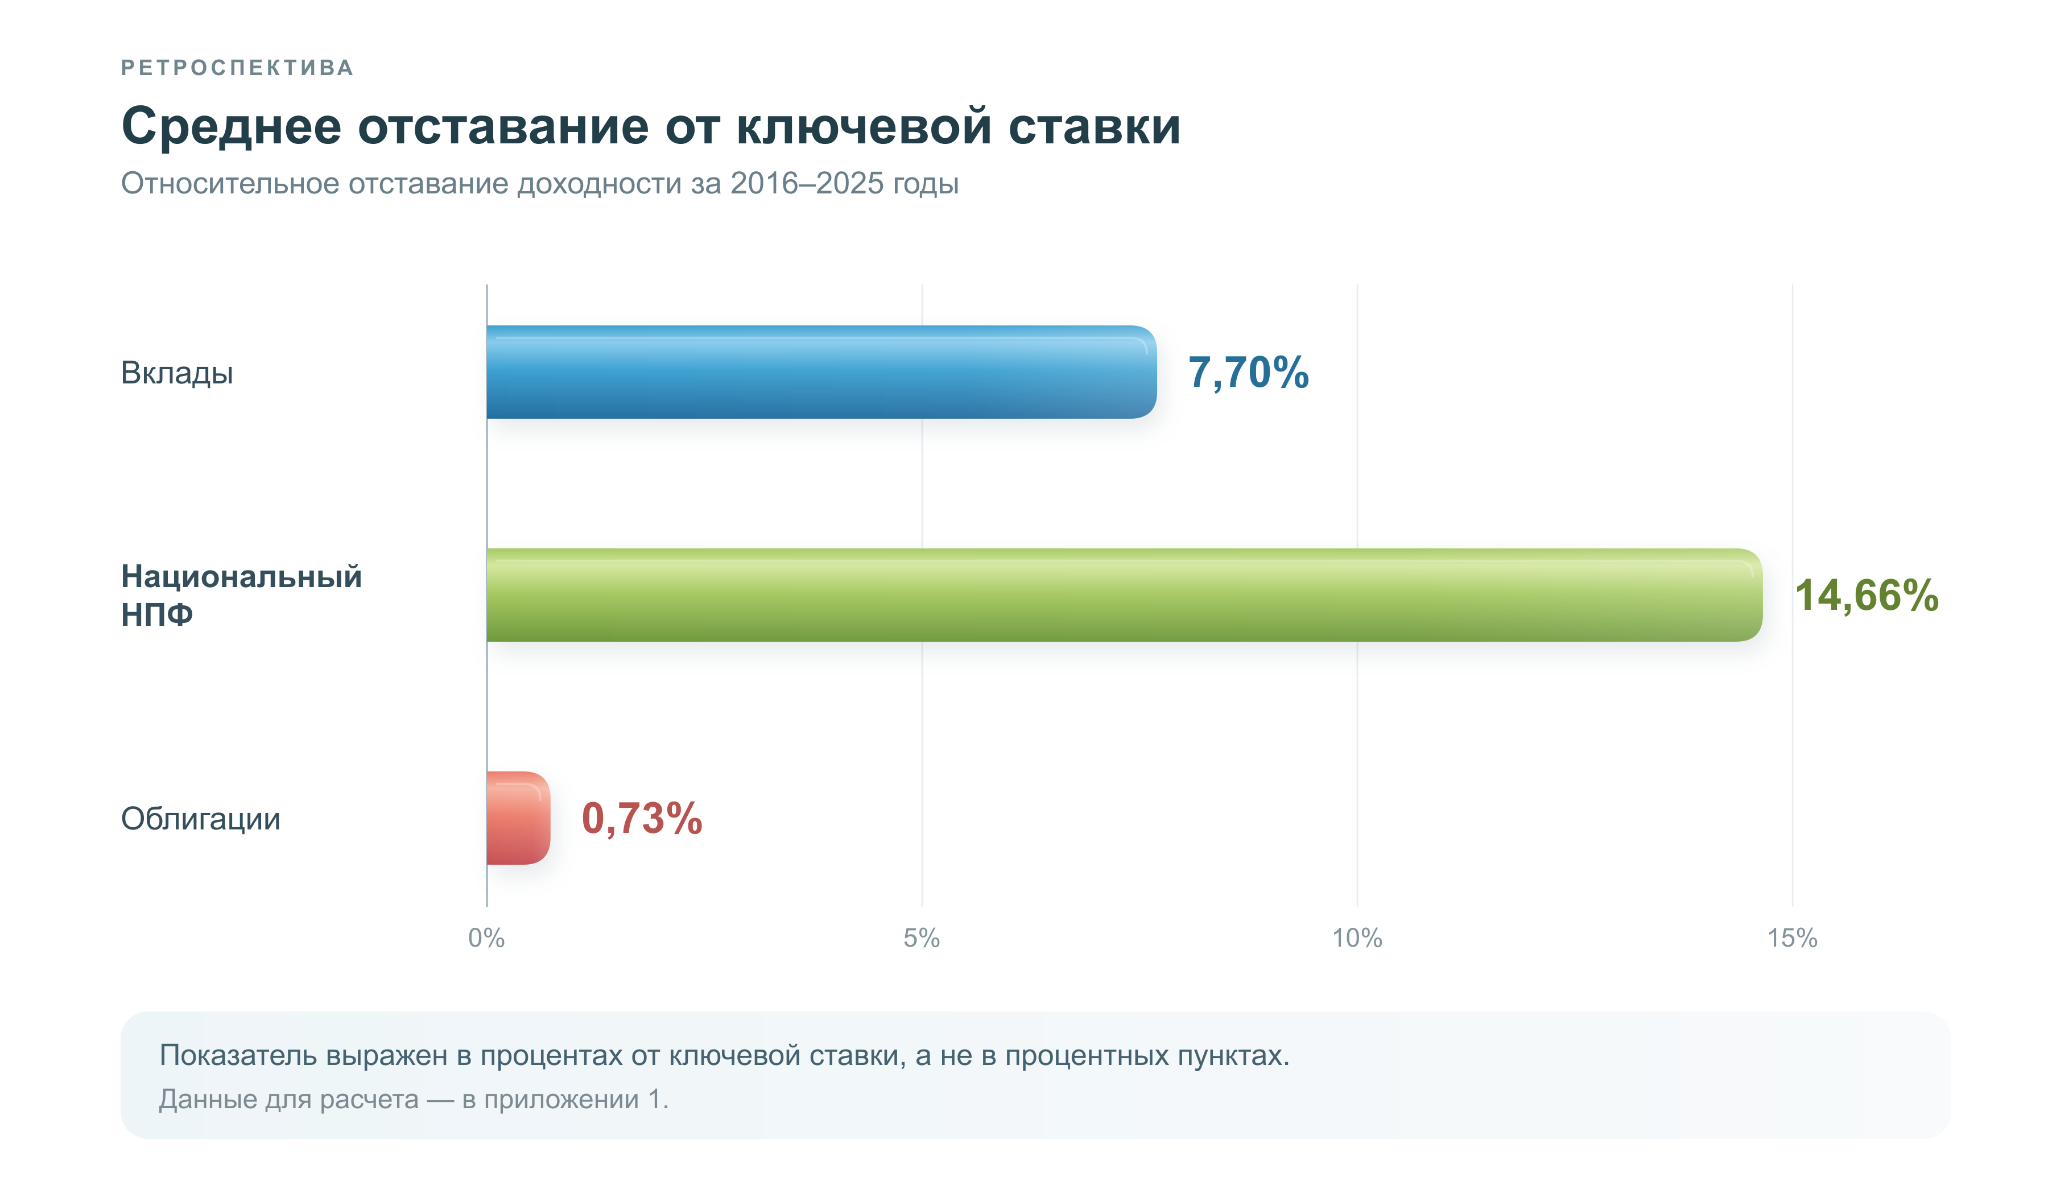
Таблица 5 с данными для диаграммы — в приложении 2.
Допущения расчета
Итоговая доходность учитывает все налоги и предусмотренные для инструментов финансовые льготы. Для сравнения приняты следующие допущения:
- Полученный доход и возврат НДФЛ ежегодно реинвестируются за вычетом налога по вкладам, который нужно уплатить. Возврат НДФЛ в расчете учитывается по ставке 13%.
- Государственное софинансирование по ПДС ежегодно получается в максимальном размере — 36 тыс. рублей.
- Облигации покупаются через ИИС-3. Портфелем инвестор управляет самостоятельно, комиссия за управление в расчете отсутствует. Комиссия брокера составляет 0,3% от суммы покупки.
Рассмотрим два сценария: разовое размещение готового капитала в начале первого года и ежегодные взносы в начале года для формирования капитала за десять лет.
Сценарий 1. Разовое размещение капитала
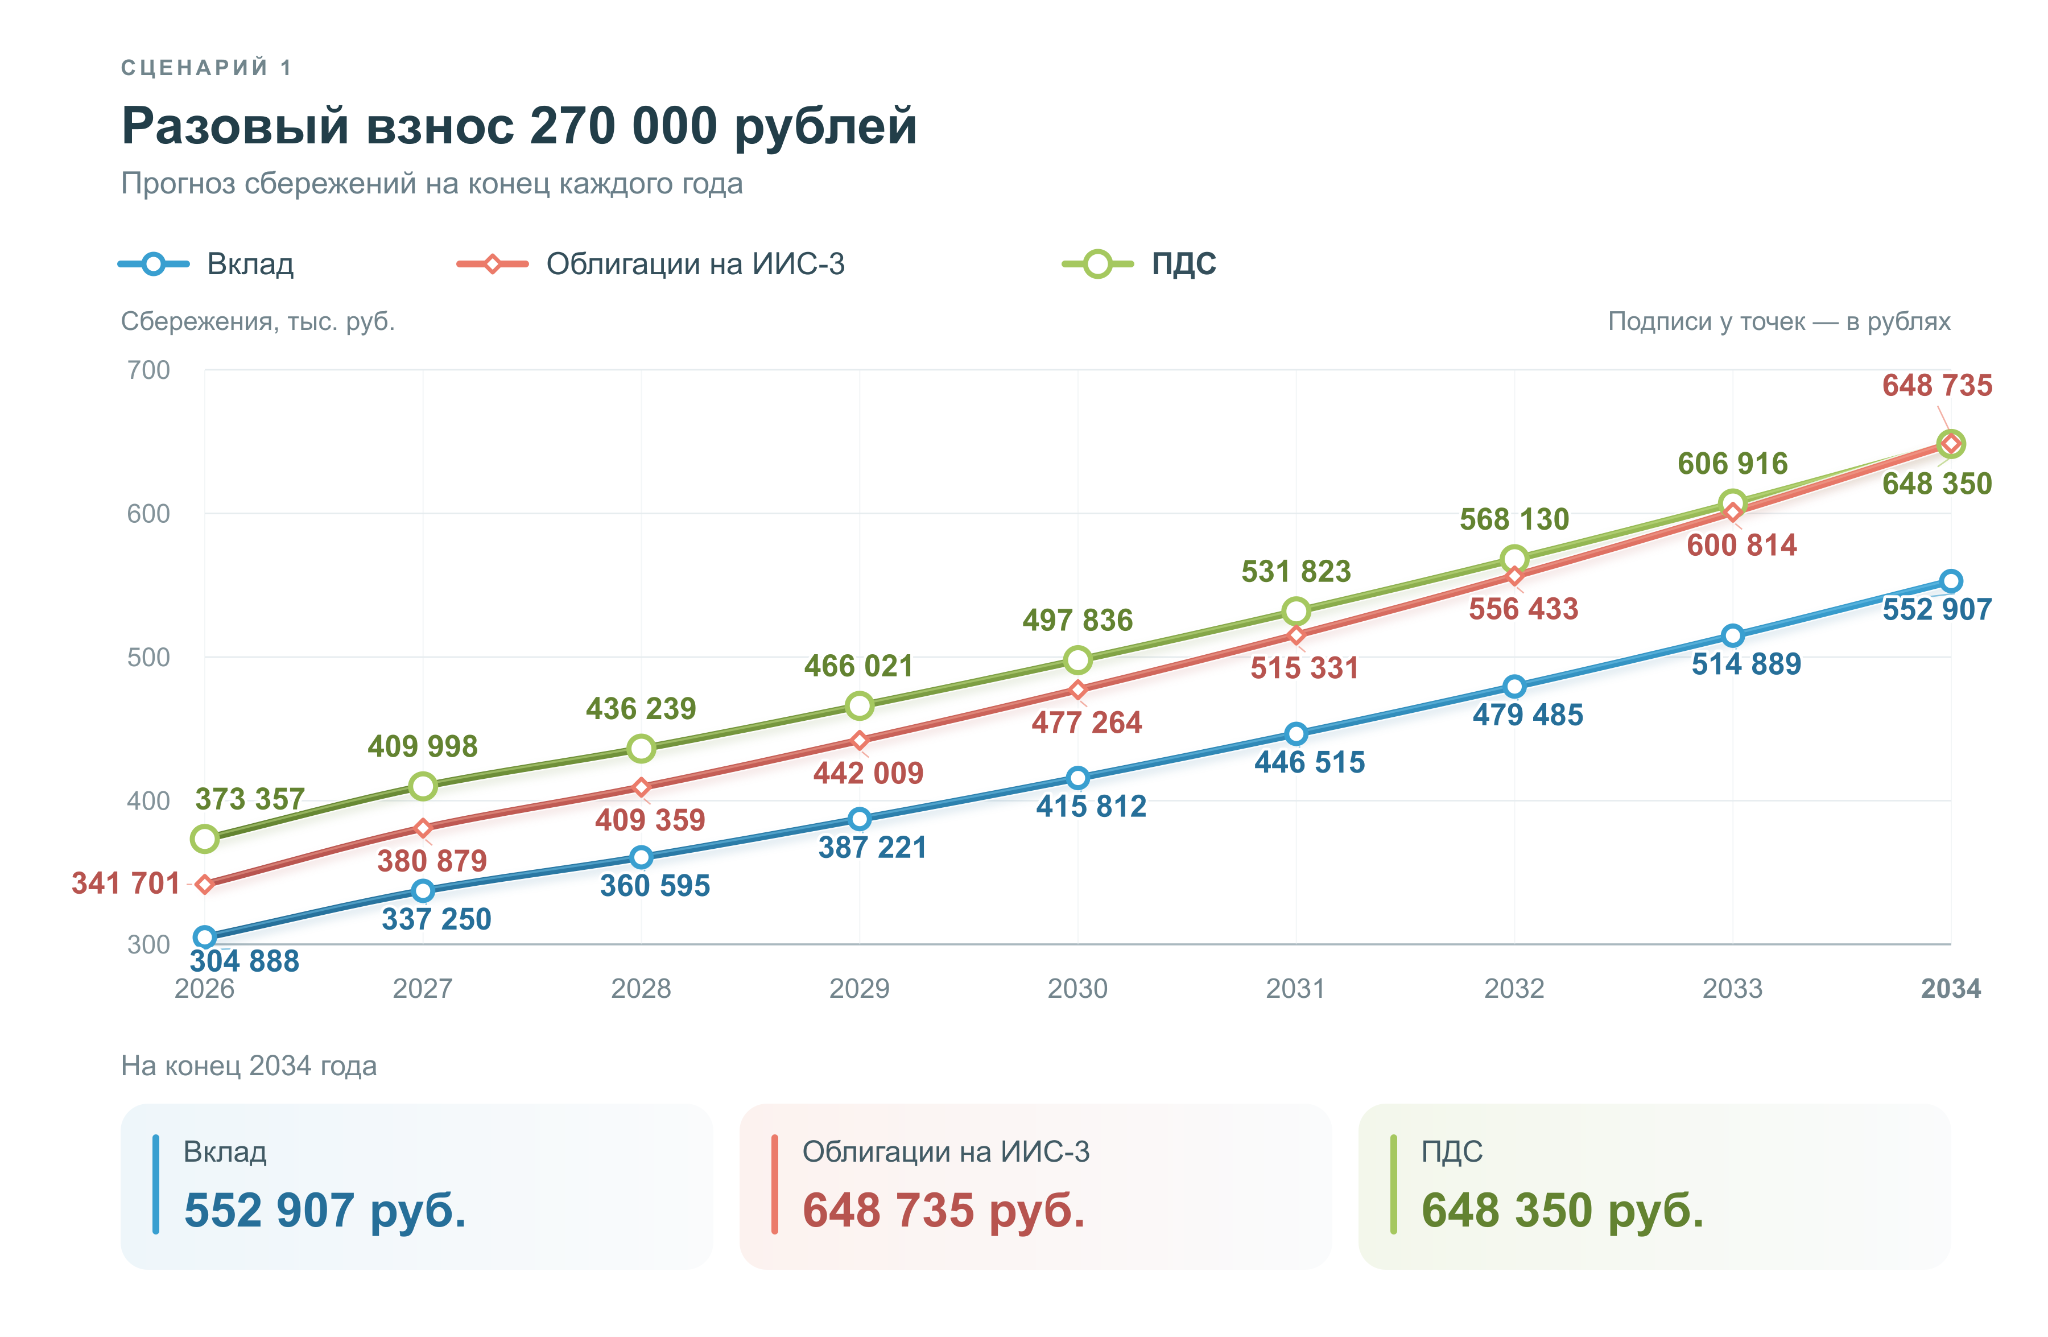
В первом сценарии готовая сумма вносится один раз в начале первого года. Паритетная сумма разового взноса составляет 270 тыс. рублей: при ней ПДС и ИИС-3 показывают одинаковую доходность. При увеличении суммы преимущество получает ИИС-3, при уменьшении — ПДС. Причина в том, что при меньшем взносе государственное софинансирование сильнее влияет на результат.
Сценарий 2. Ежегодное формирование капитала
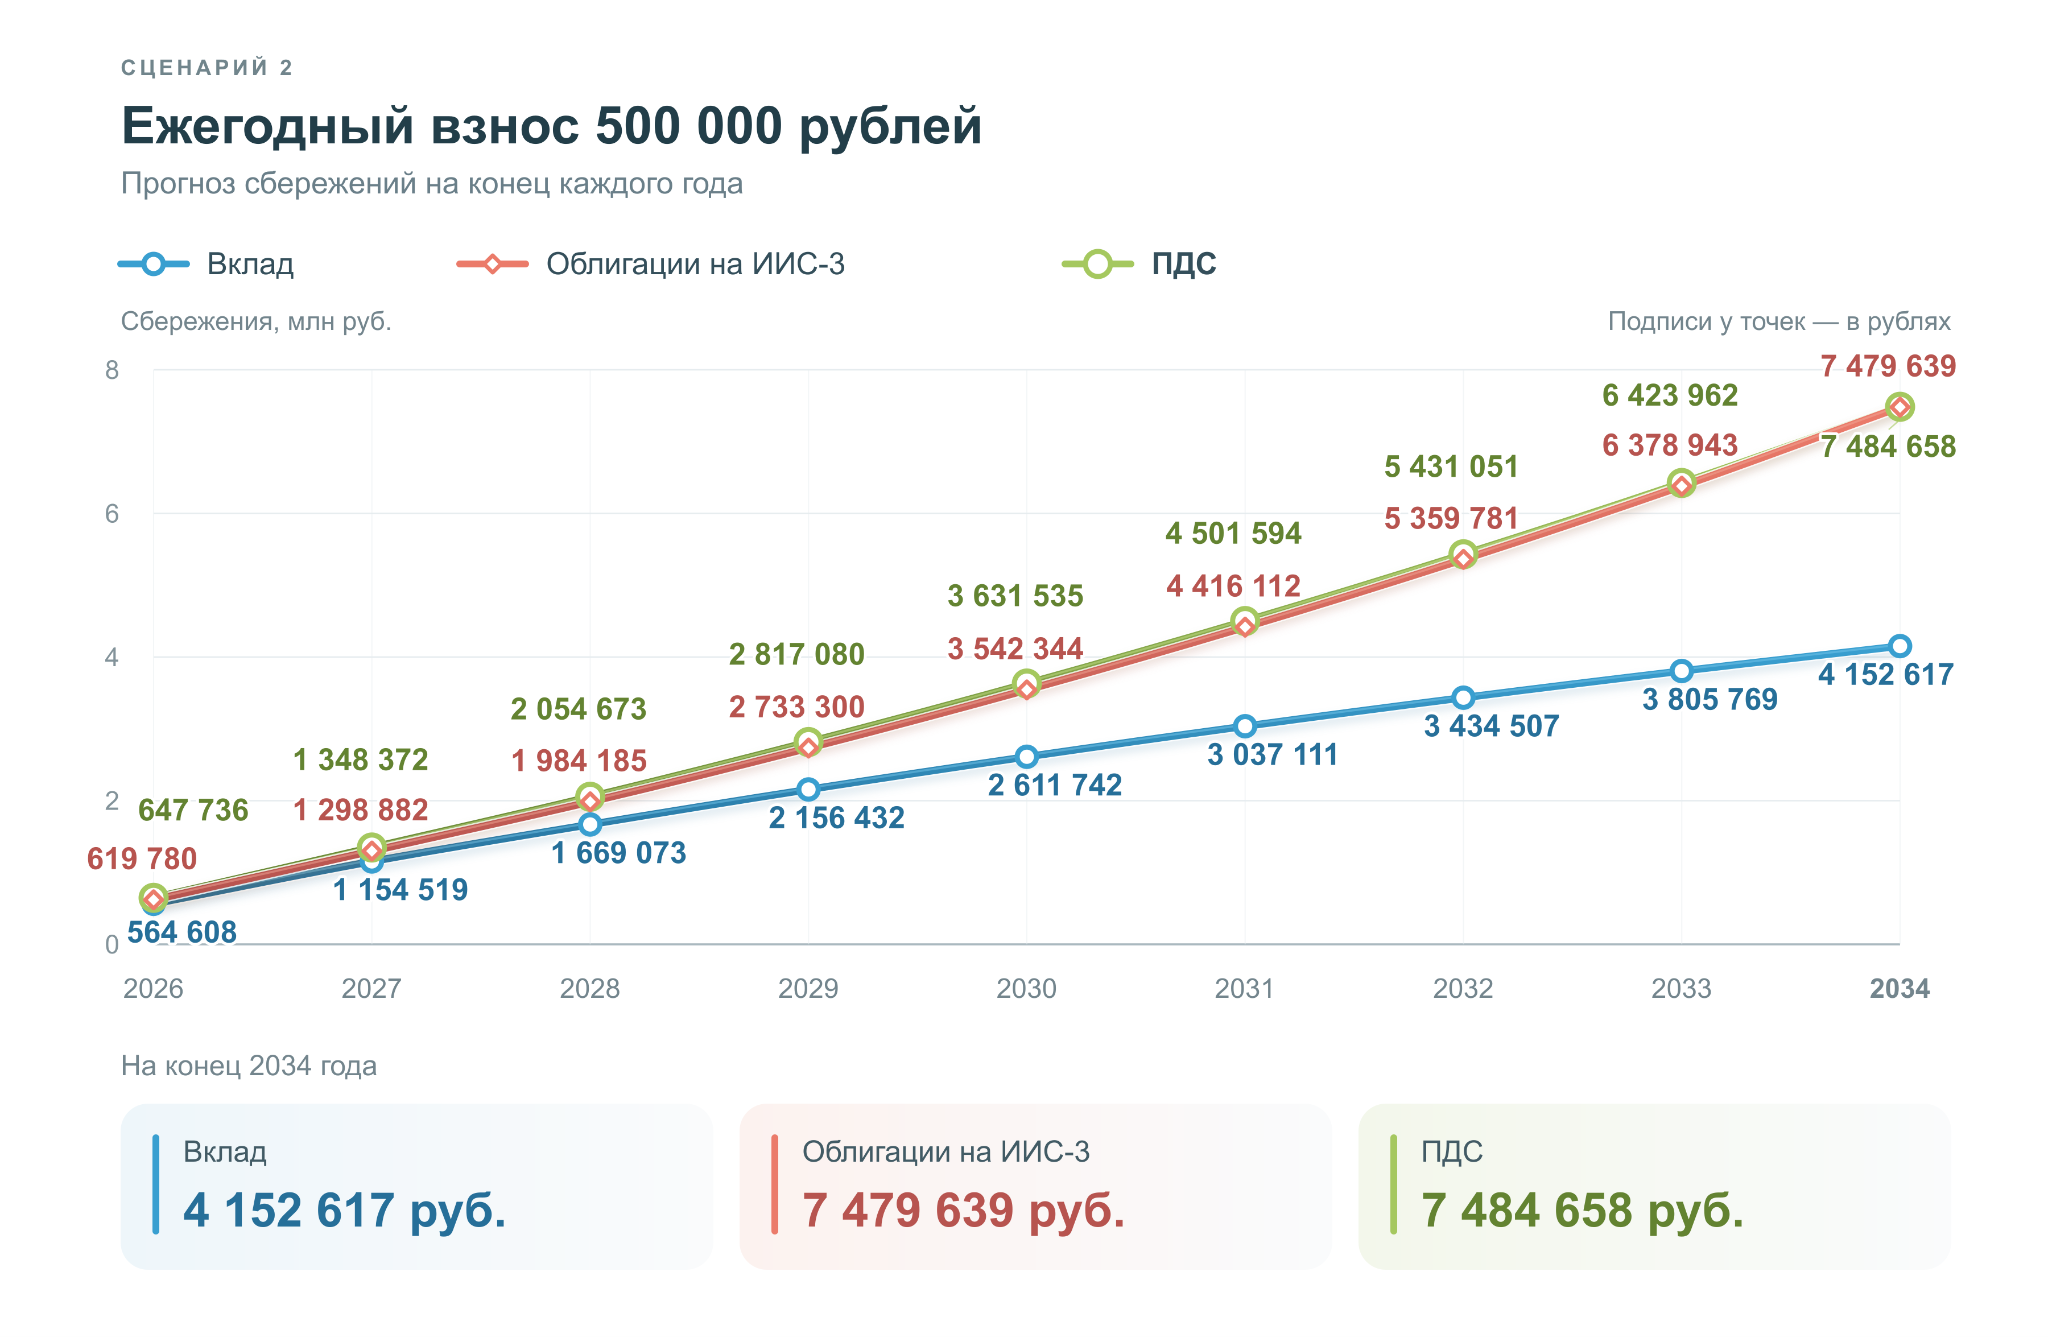
Во втором сценарии деньги вносятся в начале каждого года. Паритетная сумма ежегодного взноса составляет 500 тыс. рублей: при ней ИИС-3 и ПДС показывают одинаковую доходность. При увеличении взноса преимущество получает ИИС-3, при уменьшении — ПДС. Как и в первом сценарии, это связано с влиянием государственного софинансирования.
Вывод по двум сценариям
По приведенному расчету вклады для формирования долгосрочных сбережений невыгодны, поскольку не имеют льгот по НДФЛ. Во вкладах имеет смысл держать ту часть сбережений, которая может понадобиться в краткосрочной перспективе.
Для долгосрочных сбережений можно сочетать ИИС-3 и ПДС. Сумму до паритетной разместить в ПДС, а на оставшуюся часть — приобрести облигации через ИИС-3. В рассмотренных сценариях паритетная сумма составляет 270 тыс. рублей при разовом размещении и 500 тыс. рублей при ежегодных взносах.
Как результат зависит от суммы взноса
Таблица чувствительности показывает, как меняются итоговые накопления при разных суммах взноса. В первом сценарии это сумма разового вложения, во втором — ежегодного пополнения.
Таблица 6. Итоговые накопления в зависимости от суммы взноса, руб. Сценарий 1 — разовый взнос
| Взнос, руб. | Вклад | Облигации на ИИС-3 | ПДС |
|---|---|---|---|
| 100 000 | 204 780 | 240 272 | 279 491 |
| 200 000 | 409 561 | 480 545 | 496 467 |
| 300 000 | 614 341 | 720 817 | 713 443 |
| 400 000 | 819 122 | 961 090 | 930 419 |
| 500 000 | 1 020 795 | 1 176 681 | 1 124 820 |
| 600 000 | 1 174 006 | 1 392 272 | 1 319 220 |
| 700 000 | 1 284 057 | 1 607 863 | 1 513 621 |
| 800 000 | 1 366 940 | 1 823 455 | 1 708 022 |
| 900 000 | 1 432 950 | 2 039 046 | 1 902 423 |
Продолжение таблицы 6. Сценарий 2 — ежегодные взносы
| Взнос, руб. | Вклад | Облигации на ИИС-3 | ПДС |
|---|---|---|---|
| 100 000 | 1 267 010 | 1 528 508 | 1 871 417 |
| 200 000 | 2 090 318 | 3 057 015 | 3 313 488 |
| 300 000 | 2 799 700 | 4 585 523 | 4 755 558 |
| 400 000 | 3 483 299 | 6 114 031 | 6 197 629 |
| 500 000 | 4 152 617 | 7 479 639 | 7 484 658 |
| 600 000 | 4 817 279 | 8 845 246 | 8 771 687 |
| 700 000 | 5 481 940 | 10 210 854 | 10 058 716 |
| 800 000 | 6 146 602 | 11 576 462 | 11 345 745 |
| 900 000 | 6 810 003 | 12 942 070 | 12 632 774 |
Цветовая легенда к таблице 6
| Цвет заливки | Значение |
|---|---|
| Зеленый | Самый эффективный инструмент |
| Желтый | Второй по эффективности инструмент |
| Оранжевый | Наименее эффективный инструмент |
Главное
- Прошлая доходность инструментов может отличаться от будущей. Для сравнения нужно учитывать налоги, налоговые льготы и государственное софинансирование по ПДС.
- Во вкладах имеет смысл держать сбережения, которые могут понадобиться в краткосрочной перспективе.
- В приведенных расчетах ПДС и ИИС-3 показывают одинаковую доходность при разовом вложении 270 тыс. рублей или ежегодном взносе 500 тыс. рублей. При меньшей сумме преимущество у ПДС, при большей — у ИИС-3.
- Для долгосрочных сбережений можно сочетать ПДС и облигации на ИИС-3: до указанного уровня направлять взносы в ПДС, оставшуюся сумму — на ИИС-3.
Было полезно?
Вам может быть интересно
Приложение 1. Ретроспективные показатели доходности
Таблица содержит годовые и накопленные показатели инфляции, доходности вкладов, облигаций, пенсионных резервов рынка НПФ и Национального НПФ, а также ключевой ставки Банка России. Для вкладов используется средняя максимальная ставка десяти крупнейших банков за первую декаду предыдущего года. Расчет предполагает реинвестирование дохода. Налоги, налоговые льготы и государственное софинансирование не учитываются.
Таблица 2. Ретроспективные показатели доходности. 2016–2025 годы
| Показатель | 2016 | 2017 | 2018 | 2019 | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|---|---|---|---|---|
| Инфляция, % | 5,4 | 2,5 | 4,3 | 3,0 | 4,9 | 8,4 | 11,9 | 7,4 | 9,5 | 5,6 |
| Инфляция нарастающим итогом, % | 5,4 | 8,0 | 12,6 | 16,1 | 21,8 | 32,0 | 47,7 | 58,7 | 73,8 | — |
| Вклады: средняя максимальная ставка, % | 15,3 | 10,0 | 8,4 | 7,2 | 7,5 | 5,9 | 4,5 | 7,7 | 8,1 | 14,8 |
| Вклады нарастающим итогом, % | 15,3 | 26,9 | 37,5 | 47,5 | 58,6 | 68,0 | 75,5 | 89,1 | 104,5 | — |
| Облигации: доходность, % | 9,3 | 8,0 | 7,7 | 7,5 | 5,8 | 7,1 | 9,7 | 10,6 | 16,1 | 15,7 |
| Облигации нарастающим итогом, % | 9,3 | 18,0 | 27,2 | 36,7 | 44,6 | 54,8 | 69,9 | 88,0 | 118,3 | — |
| Пенсионные резервы рынка НПФ: доходность, % | — | 4,5 | 3,8 | 6,7 | 4,7 | 3,2 | 4,3 | 7,1 | 7,6 | 13,4 |
| Пенсионные резервы рынка НПФ нарастающим итогом, % | 10,0 | 14,9 | 19,3 | 27,3 | 33,2 | 37,5 | 43,4 | 53,5 | 65,2 | — |
| Ключевая ставка Банка России, % | 10,6 | 9,1 | 7,4 | 7,3 | 5,0 | 5,8 | 10,6 | 10,0 | 17,5 | 19,1 |
| Ключевая ставка нарастающим итогом, % | 10,6 | 20,6 | 29,6 | 39,1 | 46,1 | 54,5 | 70,8 | 87,9 | 120,8 | — |
| Национальный НПФ: доходность на счета, % | 9,8 | 10,1 | 6,4 | 9,6 | 6,7 | 2,0 | 6,4 | 6,8 | 9,0 | 16,4 |
| Национальный НПФ нарастающим итогом, % | 9,8 | 20,8 | 28,5 | 40,8 | 50,2 | 53,2 | 63,0 | 74,1 | 89,9 | — |
Примечания к таблице 2. Приведены средние ставки за период. Доходность указана без учета налогообложения и льгот. Нарастающий итог показывает накопленный результат с начала расчетного периода. При расчете доходности вкладов берем максимальную ставку за первую декаду предыдущего года (т.е. за 2016 г. — это максимальная ставка за 1 декаду 2015 г.).
Источники к Приложению 1
Банк России — максимальные процентные ставки по вкладам
Московская биржа — композитный индекс облигаций RUABITR
Банк России — доходность пенсионных резервов НПФ
Банк России — ключевая ставка и инфляция
Национальный НПФ — результаты инвестиционной деятельности
Приложение 2. Данные для оценки отставания доходности от ключевой ставки
Для оценки отставания используется средняя ставка по вкладам за соответствующий год. Таблица содержит годовые показатели, значения нарастающим итогом и разницу между ключевой ставкой и доходностью каждого инструмента.
Таблица 5. Показатели для оценки отставания доходности от ключевой ставки. 2016–2025 годы
| Показатель | 2016 | 2017 | 2018 | 2019 | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|---|---|---|---|---|
| Инфляция, % | 5,4 | 2,5 | 4,3 | 3,0 | 4,9 | 8,4 | 11,9 | 7,4 | 9,5 | 5,6 |
| Инфляция нарастающим итогом, % | 5,4 | 8,0 | 12,6 | 16,1 | 21,8 | 32,0 | 47,7 | 58,7 | 73,8 | 83,5 |
| Вклады: средняя максимальная ставка, % | 8,7 | 7,6 | 6,7 | 7,0 | 4,9 | 5,6 | 9,4 | 9,4 | 17,2 | 18,0 |
| Вклады нарастающим итогом, % | 8,7 | 17,0 | 24,9 | 33,7 | 40,3 | 48,1 | 62,0 | 77,3 | 107,7 | 145,1 |
| Облигации: доходность, % | 9,3 | 8,0 | 7,7 | 7,5 | 5,8 | 7,1 | 9,7 | 10,6 | 16,1 | 15,7 |
| Облигации нарастающим итогом, % | 9,3 | 18,0 | 27,2 | 36,7 | 44,6 | 54,8 | 69,9 | 88,0 | 118,3 | 152,5 |
| Пенсионные резервы рынка НПФ: доходность, % | 10,0 | 4,5 | 3,8 | 6,7 | 4,7 | 3,2 | 4,3 | 7,1 | 7,6 | 13,4 |
| Пенсионные резервы рынка НПФ нарастающим итогом, % | 10,0 | 14,9 | 19,3 | 27,3 | 33,2 | 37,5 | 43,4 | 53,5 | 65,2 | 87,3 |
| Ключевая ставка Банка России, % | 10,6 | 9,1 | 7,4 | 7,3 | 5,0 | 5,8 | 10,6 | 10,0 | 17,5 | 19,1 |
| Ключевая ставка нарастающим итогом, % | 10,6 | 20,6 | 29,6 | 39,1 | 46,1 | 54,5 | 70,8 | 87,9 | 120,8 | 163,1 |
| Национальный НПФ: доходность на счета, % | 9,8 | 10,1 | 6,4 | 9,6 | 6,7 | 2,0 | 6,4 | 6,8 | 9,0 | 16,4 |
| Национальный НПФ нарастающим итогом, % | 9,8 | 20,8 | 28,5 | 40,8 | 50,2 | 53,2 | 63,0 | 74,1 | 89,9 | 121,0 |
| Ключевая ставка минус ставка вклада, п. п. | 1,8 | 1,5 | 0,7 | 0,3 | 0,1 | 0,2 | 1,2 | 0,6 | 0,4 | 1,1 |
| Отставание ставки вклада от ключевой ставки, % | 17,2 | 16,0 | 9,2 | 4,2 | 2,4 | 2,9 | 11,0 | 6,0 | 2,2 | 5,9 |
| Ключевая ставка минус доходность ННПФ, п. п. | 0,8 | -1,0 | 1,0 | -2,2 | -1,7 | 3,8 | 4,2 | 3,2 | 8,5 | 2,7 |
| Отставание доходности ННПФ от ключевой ставки, % | 7,5 | -10,4 | 13,9 | -30,4 | -33,4 | 65,3 | 39,7 | 31,7 | 48,5 | 14,3 |
| Ключевая ставка минус доходность облигаций, п. п. | 1,3 | 1,1 | -0,3 | -0,2 | -0,8 | -1,3 | 0,8 | -0,6 | 1,4 | 3,4 |
| Отставание доходности облигаций от ключевой ставки, % | 12,3 | 11,6 | -4,5 | -2,0 | -14,9 | -22,9 | 7,9 | -6,2 | 8,0 | 17,9 |
Среднее относительное отставание за 2016–2025 годы
| Инструмент | Отставание от ключевой ставки, % |
|---|---|
| Вклады | 7,70 |
| Национальный НПФ | 14,66 |
| Облигации | 0,73 |
Источники к Приложению 2
Росстат — индексы потребительских цен
Банк России — максимальные процентные ставки по вкладам
Московская биржа — композитный индекс облигаций RUABITR
Банк России — доходность пенсионных резервов НПФ
Банк России — ключевая ставка и инфляция
Национальный НПФ — результаты инвестиционной деятельности